次の買い場のチャンスまで待機させているお金はありますか?
配当金で入ってきたお金を、証券口座に置きっぱなしにしていませんか?
私はこれを「眠っているお金」と呼んでいます。
次の買い場まで寝かせておくだけの資金は、現金のままだと基本的に何も生みません。
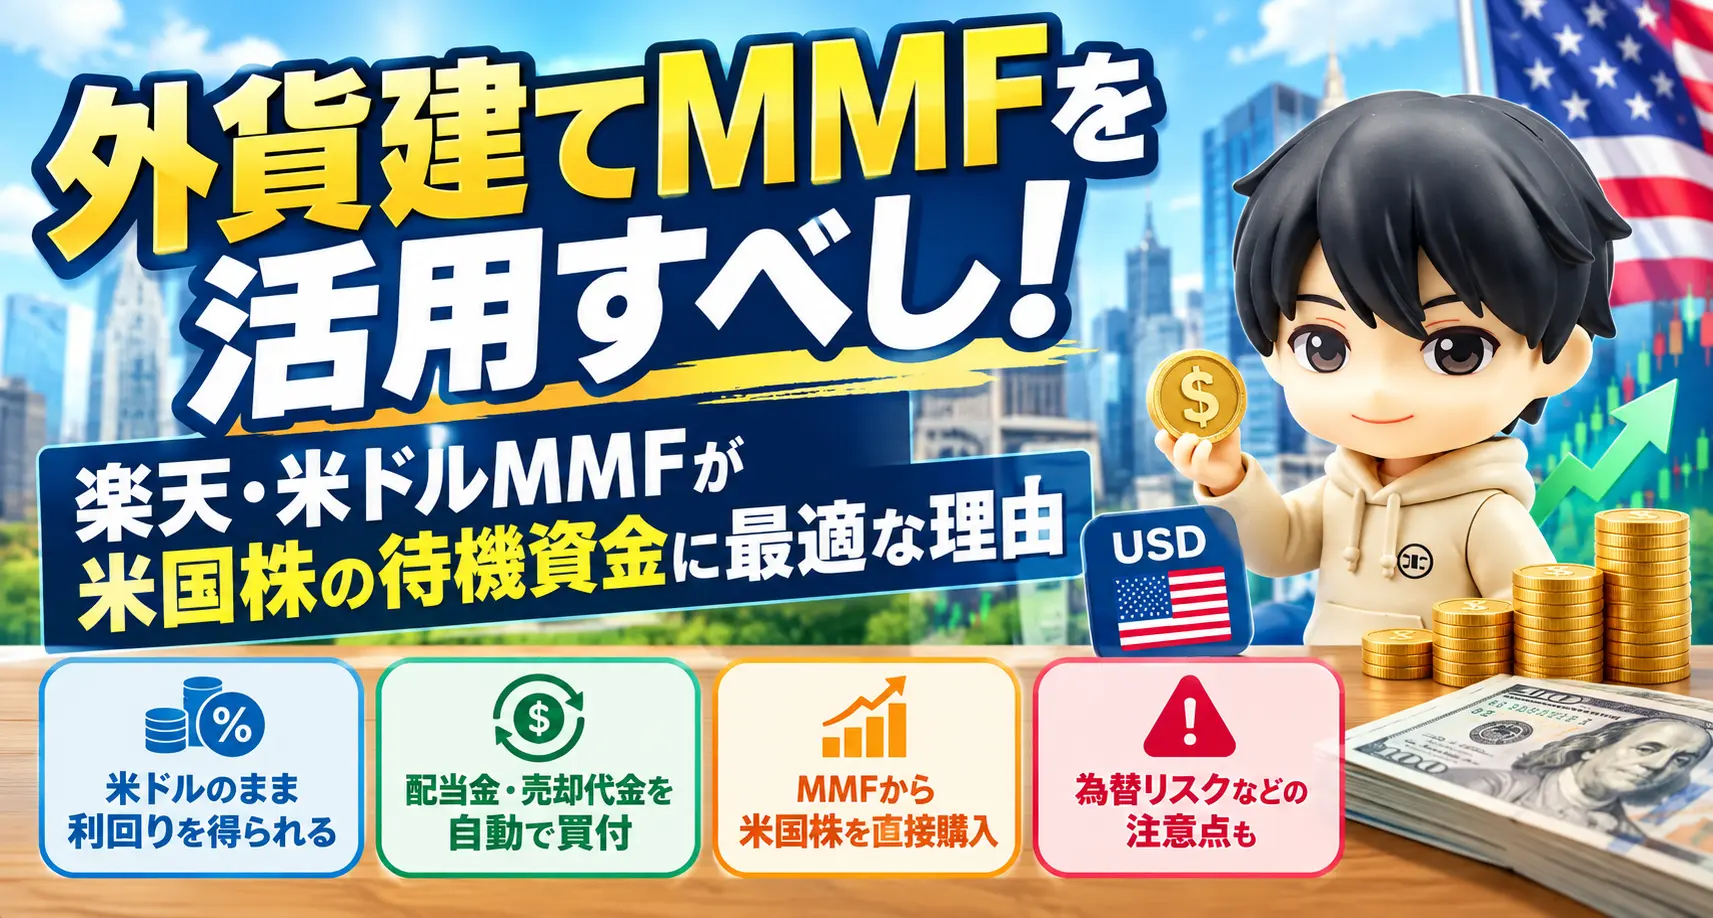
私は、この待機資金の置き場所として「楽天・米ドルMMF」を保有しています。
米国株投資家にとって、これほど使い勝手のいい受け皿はなかなかないと感じています。
 ドンヨーク
この記事では、外貨建てMMFの基本から、楽天・米ドルMMFの魅力、そして注意点までを整理します。
- 外貨建てMMFとは何か、外貨預金や円のMMFとの違い
- 米国株投資家が待機資金をMMFに置くべき理由
- 楽天・米ドルMMFの4つのメリット
- 買う前に知っておきたい注意点
- どんな人に向いているか
外貨建てMMFとは?
MMFの基本
MMF(マネー・マーケット・ファンド)とは、格付けの高い短期の債券などで運用する投資信託です。
値動きが小さく、安定的な運用を目指す商品として知られています。
外貨建てMMFは、そのMMFを米ドルなどの外貨建てで運用するものです。
米ドル建てなら、運用成績は米国の短期金利の水準に左右されます。
金利が高い局面では、外貨のまま預金より高い利回りを狙えるのが特徴です。
ちなみに、似た名前のMRFは、証券口座に入金した資金が自動で買い付けられる「口座の預け先」です。
MMFは、自分で選んで買う運用商品という違いがあります。
外貨建てMMFについて、外貨預金や円のMRFとの違いを以下にまとめます。
| 項目 | 外貨建てMMF | 外貨預金 | 円のMRF (楽天・マネーファンドなど) |
|---|---|---|---|
| 通貨 | 米ドルなど | 米ドルなど | 円 |
| 利回り | 市場金利を反映 | 銀行が設定 | 低水準 |
| 為替リスク | あり | あり | なし |
| 元本保証 | なし | 預金(外貨建て) | なし |
| 米国株の買付に使える | 証券会社による (楽天証券は使える) | 使えない | 円貨決済なら使えるが為替スプレッドがかかる |
特に重要なのは、外貨建てMMFは証券口座の中で完結する点です。
外貨預金は銀行の商品なので、米国株の買付には使えません。
米国株投資家こそ外貨建てMMFを使うべき理由
米ドルが「余る」場面は意外と多い
米国株を投資していると、次のような場面で米ドルが口座に残ります。
- 米国株やETFを売却したとき
- 配当金が入金されたとき
- 買付後に端数のドルが余ったとき
これを円に戻すと、そのたびに為替手数料がかかります。
また、次に買い直すときには再び円からドルへの両替が必要です。
ドルのまま置くのが合理的
次の買いのチャンスまで米ドルのまま保有する場合、ドルのまま運用に回すのが合理的です。
そこで外貨建てMMFの出番です。
外貨建てMMFとして保有しておくことで、待機している間も市場金利に連動した収益を期待でき、必要になったらそのまま米国株の買付に使えます。
この「待機資金に利息が付く」という発想が、長期で効いてきます。
ドンヨーク私はレバレッジETFを運用しておりますが、高値圏では一部を利確し、そのお金は暴落時に買い向かうための資金として待機させています。
この待機資金を、できるだけ高い利回りで運用しておきたい。
そんなときに使えるのが、外貨建てMMFです。
私が保有する「楽天・米ドルMMF」の魅力・メリット
次に、私が保有している外貨建てMMFである「楽天・米ドルMMF」について紹介します。
「楽天・米ドルMMF」は楽天証券で2024年5月に追加された米ドル建てMMFです。
楽天証券HP:楽天・米ドルMMF
楽天・米ドルMMFには、米国株投資家にとって使いやすいポイントがいくつもあります。
メリット① 米ドルのまま利回りを得られる
最大の魅力は、米ドルのまま利回りを得られることです。
利回りは米国の金利水準によって変動します。直近では年3%台で推移しています。
メリット② 米国株の配当金・売却代金を自動で買付できる
これが一番の注目ポイントです。
楽天証券は、米国株式の配当金や売却代金で、米ドルMMFを自動買付できるサービスを2025年12月21日から始めました。
資産効率をUP! 米国株式の配当金・売却代金で米ドルMMFの自動買付が可能に!
ドンヨーク楽天証券によると、これは主要ネット証券初です。
具体的には、配当金が入金されたら自動で楽天・米ドルMMFが買い付けられます。
米国株を売却したときの代金も同様に、その資金で楽天・米ドルMMFが自動買付されます。
さらに、自動買付に購入手数料はかかりません。
通常の最低投資金額は1米ドル以上ですが、この自動買付では1ドル未満でも購入できます。
端数のドルまで取りこぼさず運用に回せる点は、地味ですが嬉しい仕様です。
メリット③ MMFから米国株をそのまま買える
楽天証券では、米ドルMMFから米国株式を直接購入できます。
つまり、わざわざMMFを解約して、ドル(キャッシュ)にしてから米国株を買う…という手間が要りません。
自動買付と組み合わせれば、「売却→自動でMMFへ→次の買いはMMFから購入」という流れが、ほぼ手間なく回ります。
為替手数料を意識せずに取引できるのは、頻繁に売買する人ほど効いてきます。
メリット④ 手数料が低く、少額から始められる
コスト面も確認しておきます。
- 申込手数料:無料
- 換金手数料・信託財産留保額:無料
- 買付単位:1米ドル以上、1米セント単位
ただし、円から直接買う場合や、売却時に円貨で受け取る場合には、為替スプレッド(1米ドルにつき25銭)がかかります。
一方、リアルタイム為替取引であらかじめ円→米ドルに両替(手数料無料)しておき、そのドルで楽天・米ドルMMFを購入すれば、この25銭のスプレッドを避けられます。
※リアルタイム為替取引の手数料は0銭ですが、買レート・売レートには差があります。条件は変更される場合があるため、最新情報は楽天証券の公式ページでご確認ください。
また、管理報酬等は純資産総額の年率0.70%が上限です。この管理報酬は、運用成績(利回り)から差し引かれる形で負担します。
外貨建てMMFの注意点
メリットばかり並べるのはフェアではありませんので、注意点も述べておきます。
① 為替リスクがある
米ドル建てなので、円換算の評価額は為替レート次第で増えも減りもします。
ドルベースで増えていても、円高になれば円換算では目減りします。
② 元本保証ではない
MMFは安全性の高い資産で運用しますが、預金ではありません。
元本が保証されるわけではなく、損失が出る可能性もあります。
為替以外で損失が出るケースとしては、組み入れている債券の信用が大きく悪化した場合などがあります(ただし、極めてまれです。)
③ 利回りは変動する
利回りは米国の金利動向で動きます。
金利が下がれば、利回りも下がります。
よって、今の利回り(年3.365%)が続く保証はありません。
④ 税金の扱いを確認しておく
外貨建てMMFの税金は、外貨預金とは仕組みが違います。大きな違いは、為替差益の扱いです。
| 外貨建てMMF | 外貨預金 | |
|---|---|---|
| 分配金・利息 | 20.315%の課税 | 20.315%の源泉分離課税 |
| 為替差益 | 譲渡所得として申告分離課税(一律20.315%) | 雑所得として総合課税 |
| 損益通算 | 株式や投資信託との通算が可能 | 不可 |
| 損失の繰越控除 | 最長3年 | 不可 |
| NISA | 対象外 | - |
外貨預金の為替差益は、給与などほかの所得と合算されて課税されます。所得が高い人ほど税率が上がるため、一律20.315%で済む外貨建てMMFのほうが有利になるケースも多いです。
ここで重要なのが損益通算です。外貨建てMMFの損益は、株の譲渡損益と通算できます。よって損失が出た年は、MMFの利益と相殺して税負担を減らせる場合があります。
一方で、NISAでは使えません。非課税枠の対象外なので、利益には原則として課税されます。
どんな人に向いているか
ドンヨーク楽天・米ドルMMFは、次のような人に向いています。
- 米国株や米国ETFを定期的に売買している人
- 配当金や売却代金のドルを、口座に放置している人
- 暴落時に備えて、米ドルを待機させておきたい人
- 楽天証券を使っている人
逆に、米国株をまったく買わない人や、為替変動を避けたい人には向きません。
そもそも円で完結する投資をしている方は、円のマネーファンドのほうが合うでしょう。
まとめ:待機資金も効率的に運用し、機会損失をなくしましょう
最後に、要点を整理します。
- 外貨建てMMFは、外貨のまま運用できる短期債券中心の投資信託
- 米国株の待機資金は、ドルのまま運用に回すのが合理的
- 楽天・米ドルMMFは、配当金・売却代金の自動買付やMMFからの直接買付に対応している
- 為替リスクや元本割れの可能性は、必ず理解しておく
米国株に投資するなら、待機資金の置き場所まで設計してこそ一人前です。
 ドンヨーク
眠らせたままのドルは、機会損失そのものです。
私は、そこを楽天・米ドルMMFで埋めています。
※本記事は筆者個人の運用経験に基づく情報提供を目的としたもので、特定の商品の購入や売却を推奨するものではありません。投資に関する最終判断は、ご自身の責任でお願いします。